
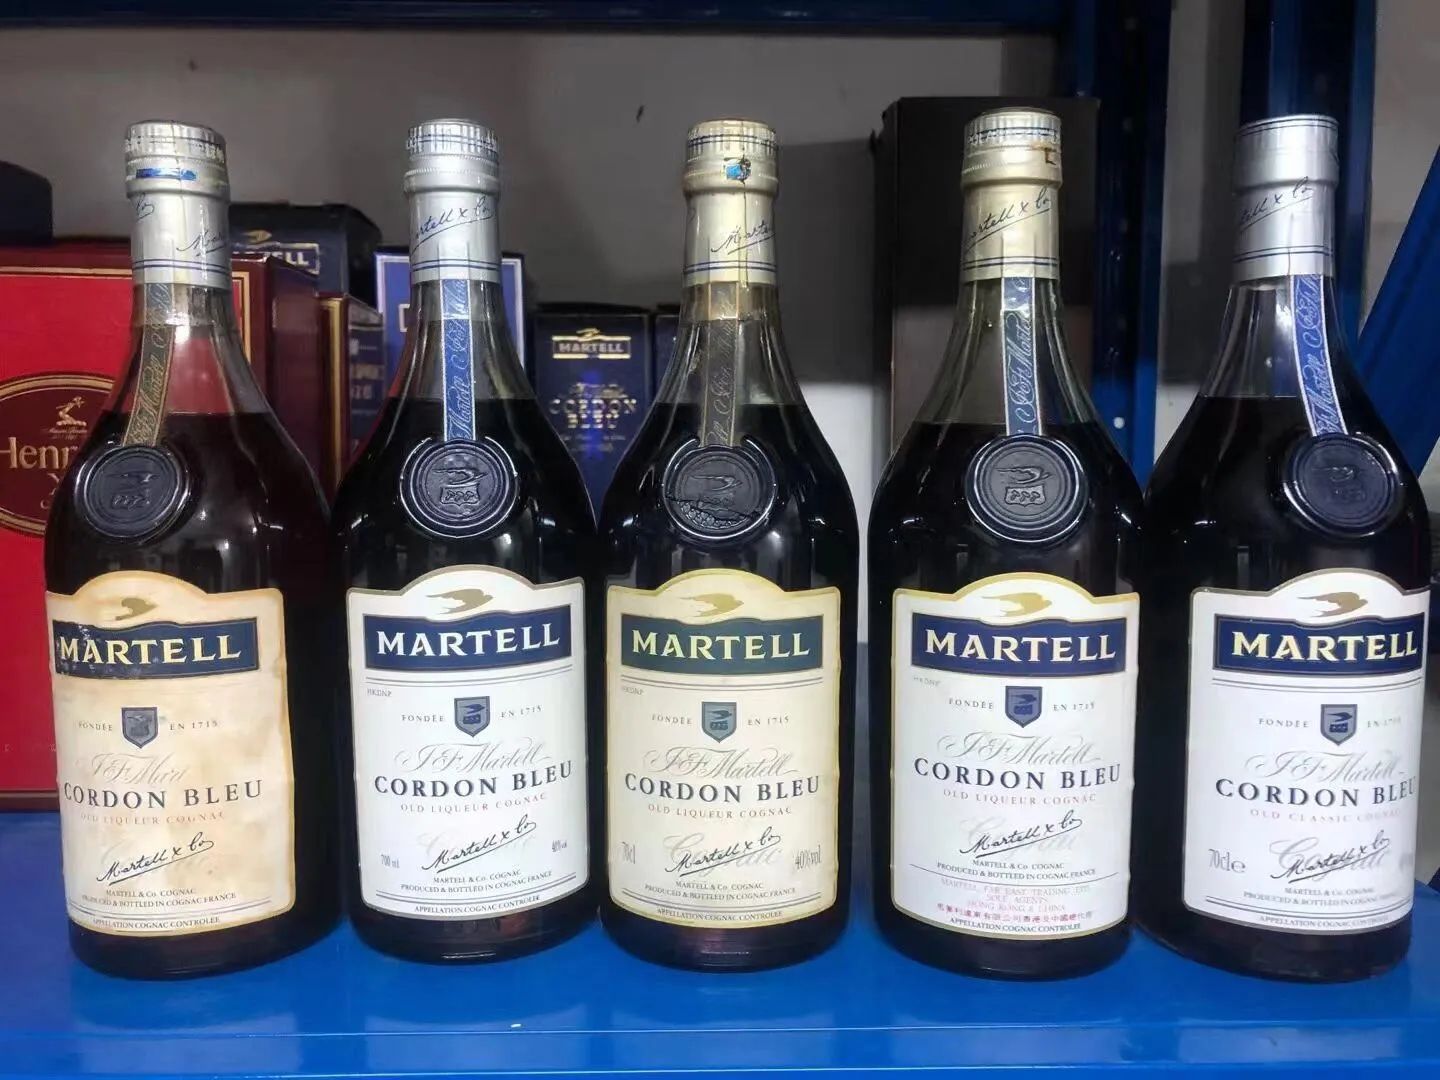
可以先放在同一張詢價清單,但要逐款、逐版本分列。免稅購入說的是購買渠道,旅遊零售限定說的是產品版本,香港行貨則是本地供應鏈的描述;三者可能交疊,不能當作同一款酒、同一價格或同一稅務狀態。先把容量、酒精度、瓶況、盒配件、來源及交付條件寫清楚,再確認哪些項目能正式報價、哪些仍要補查。
本文以香港本地名酒收購及酒類貿易流程為主,官方資料核對至 2026 年 10 月 13 日。海外購入與跨境交付須另查輸出地、目的地及實際交易安排;香港的報價欄位不能直接套成台灣、內地或其他地區的稅務文件。
先分清:購入渠道、限定版本與本地供應鏈
「機場買回來」不等於「旅遊零售限定」,而「旅遊零售限定」也不等於在香港可免稅作商業輸入。以下是整理資料用的分法,目的在於把可核實的事實放回相應欄位。
滑動查看完整表格
| 描述 | 描述甚麼 | 核對資料 | 報價寫法 |
|---|---|---|---|
| 免稅購入/Duty-Free | 當次購買渠道及稅務處理 | 實際店舖、購入日期、收據、酒款;輸入香港的用途及文件另查 | 寫「據收據於某免稅店購入」,不把收據稱為香港商業完稅證明 |
| 旅遊零售限定/Travel Retail Exclusive | 特定產品或銷售渠道定位 | 完整版本名、容量、酒精度及原廠產品資料 | 每個實際版本獨立列項,不把所有 1L 酒都寫成機場限定 |
| 香港代理渠道/行貨 | 本地供應鏈聲稱 | 能對應該批酒的供應商、購入及代理渠道資料;售後條件另核對 | 只寫有依據的渠道資料;不能核實便標為「本地供應鏈待確認」 |
例如 Johnnie Walker 原廠的 Blue Label Xordinaire頁面明列旅遊零售限定、1L 及 40%。這只能用來核對該款酒的產品身分,不能推成所有藍牌均是同一限定版、酒液一定相同,或必定比一般版本更值錢。
同一張單可以分項,不能省略比較條件
先確認清單由誰買入、誰售出,是照片初看、待驗貨報價,還是雙方準備接受的交易條款。報價單、商業發票與付款收據的用途不同;文件的實際內容及雙方約定要寫清楚,不能只因回覆「確認」就預設所有條件均已落實。
- 每款/每版本有獨立編號:完整酒名、年份或酒齡、容量、酒精度與數量逐項列。威士忌的 21 年酒齡不當成購入年份,紅酒年份與裝瓶/購入日期也分開。
- 來源與商品規格分欄:購入渠道、原廠版本資料及香港供應鏈證據各自記錄;不確定便寫待查,不因一張照片補成完整來源。
- 每瓶狀態與配件分欄:封口、液位、酒標、盒、瓶塞及文件是否配對;同款多瓶也要指出異常瓶,不以代表瓶的狀態代替全批。
- 價款與交付條件分欄:幣別、單瓶/整批計價、報價有效期、驗收條件、交付地點,以及稅費、運費、保險由誰承擔。外地價格不能只換成港幣便稱香港收購行情。
同一買賣雙方、同一幣別及交付安排,可以先用同一張分項清單跟進;若涉及不同賣方、不同目的地、不同費用承擔或待查的輸入文件,就要把相應項目及條件分開,必要時分單。編號是方便照片、清單與實物配對的整理工具,不是法律上必須採用某種 SKU 格式的宣稱。
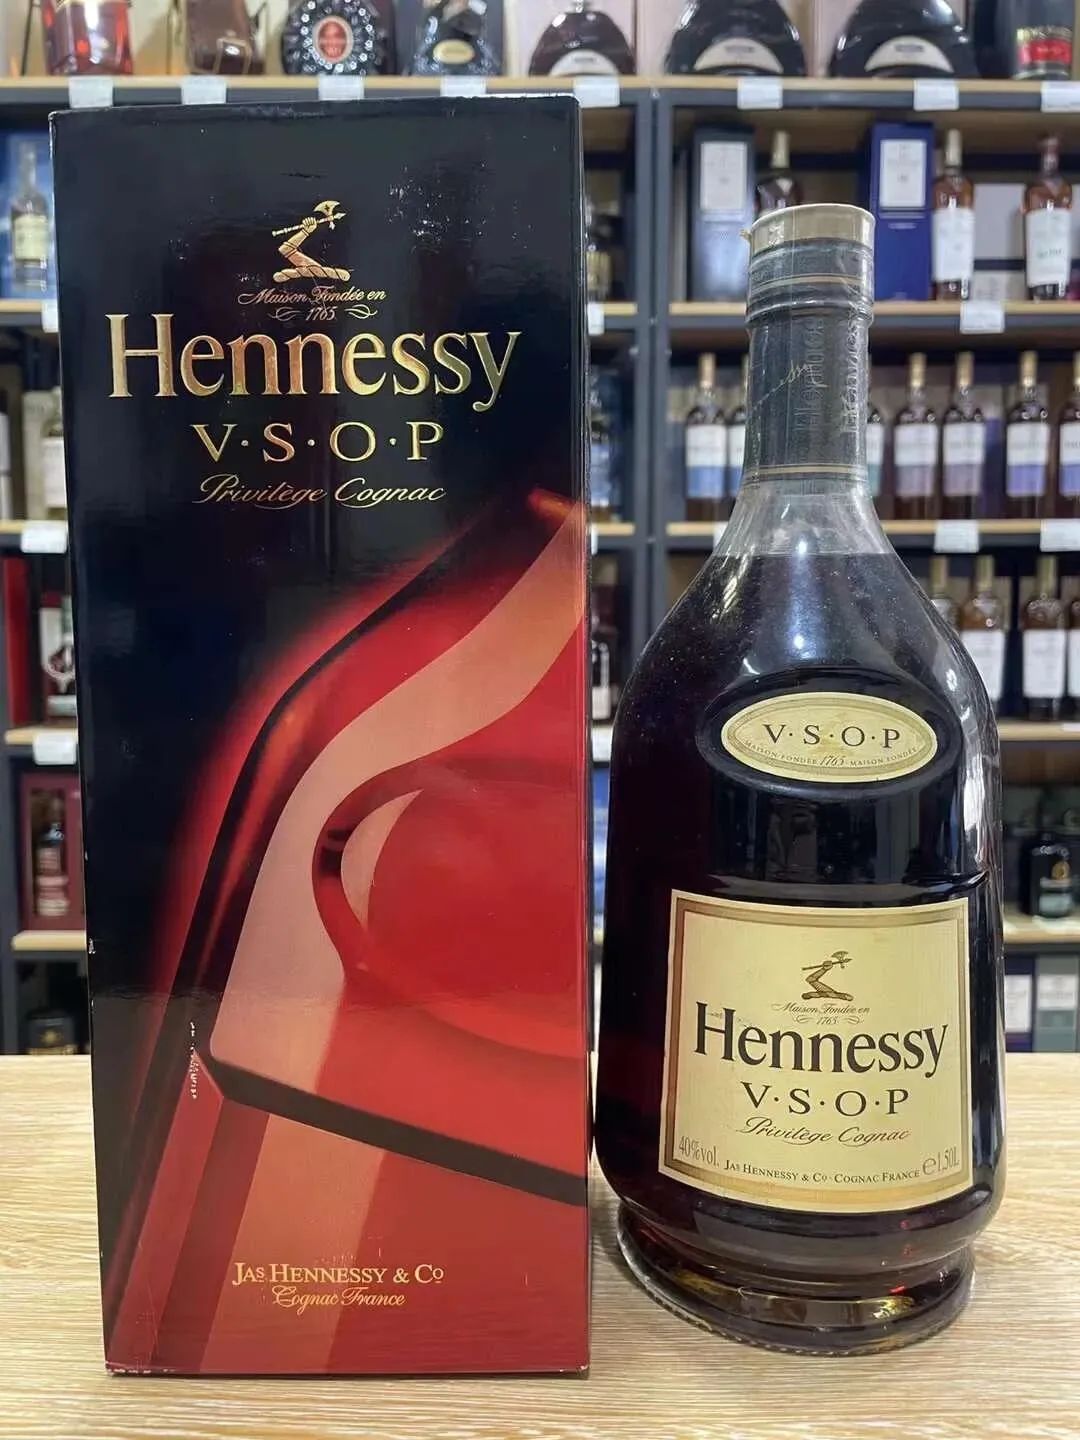
容量較大的瓶子不能直接按 700mL 價格比例推算收購價。若想比較賣家實收,還要分清零售價、拍賣成交價與現金收購價;可參考不同報價口徑的比較,再回到本瓶的資料與交易條件。
香港稅務:酒類、容量及用途先分清
香港本地報價不套台灣 5% 營業稅
香港政府的稅務總覽列明香港不徵銷售稅或 VAT。台灣財政部所列的一般營業稅率 5%屬於台灣制度,不能直接加到香港本地報價。香港沒有 VAT 也不代表沒有酒稅、利得稅或其他營商義務;跨境交易仍按實際地區、主體和交付安排核對。
零稅率酒與應課稅烈酒分開處理
香港海關現行酒類稅率列葡萄酒為 0%,其他在攝氏 20 度量度酒精濃度不多於 30% 的酒類亦為 0%;多於 30% 的酒類適用分級計算。不能把「香港酒稅低」簡化為所有酒均免稅。
對標的酒量不多於 1L 的應課稅酒類,現行表列首 HK$200 按 100%、餘額按 10% 評定;超過 1L 則按每升價值及相應公式計算。兩瓶或以上包成單一項貨品,亦有合計酒量的規則。不是首 HK$200 免稅,也不是所有烈酒一律只課 10%。實際價值、容量及套裝形式須按海關要求核對,不把二手回收價直接填成進口評值。
旅客自用待遇不是商業輸入渠道
海關旅客免稅優惠列明,年滿 18 歲的旅客可攜 1L 多於 30% 酒精的飲用酒類入港供本人自用;香港身份證持有人另須離港不少於 24 小時。官方亦明確指出,商業、貿易或營商用途的應課稅品不享這項旅客優惠。
免稅店收據可證明部分購入資料,不能單靠它把商業貨寫成已獲旅客豁免。藏家把多年以前自用購入的舊瓶放售,也不能只憑「免稅購入」四字判定所有歷史輸入及後續交易的法律狀態;先如實交代來源,個案資料有缺口便查清再處理。
收購商與貿易商:每個階段要誰提供甚麼
下表是本篇建議的工作順序,並非法定表格。酒已在香港、準備商業輸入、仍在保稅倉或預備出口,所需文件可能不同;不要把一張收購報價當成所有牌照、進出口及完稅資料的替代品。
滑動查看完整表格
| 階段 | 核對方 | 資料或證明 | 缺項時先處理 |
|---|---|---|---|
| 收件與酒款辨識 | 賣家提供;收購方核對 | 逐瓶編號、完整品名、容量/酒精度、數量、正背標及瓶況照片 | 酒名、規格或數量待查的項目先獨立列出 |
| 來源與供應鏈 | 貨主/供應商提供;交易方覆核 | 能配對的收據、訂單、付款或贈禮記錄、存放史;已有的輸入資料 | 分清確定事實、記憶線索及未知部分,不用其他瓶的單據補套 |
| 輸入、儲存或移走 | 實際進出口/倉運責任方 | 酒類及酒精度、貨物路徑、適用牌照/許可證、一般報關及稅務資料 | 先確認適用要求與承擔方,再落實相應貨運或交付 |
| 市場標示與對外描述 | 供應商與出售商行 | 適用標籤、食品進口/分銷資料、渠道及售後聲稱的依據、圖片使用權 | 移除不能支持的「香港官方行貨」「原廠保證」或代理身分描述 |
| 驗貨、報價與交收 | 買賣雙方確認 | 逐項價格、幣別、有效期、覆核內容、費用及稅費承擔、付款與交付記錄 | 未確認項目及不接受的瓶子明列,避免用含糊總價帶過 |
三類文件程序分開核對
- 應課稅品程序:牌照與許可證按進出口、儲存、移走等活動查核。海關FAQ說明零稅率葡萄酒及其他不多於 30% 的酒類,進口、出口或移走毋須該類牌照/許可證;這不等於所有手續均豁免。
- 一般進出口報關:海關報關指引規定,除豁免物品外,輸入或輸出後 14 日內提交準確完整報關單。應課稅品文件與一般報關是不同程序,不能把酒稅 0% 當成一般報關的自動豁免。
- 食安與銷售情景:從事食品進口或分銷,須另核對《食物安全條例》的登記、食物流向記錄及適用豁免。供即場飲用的酒牌與密封瓶交易、進出口管理也要分開;商業售酒包括網售,另須遵守禁止向未滿 18 歲人士售酒,以及網售告示與年齡聲明要求。
行貨身分、瓶況與售後,不混成一個保證
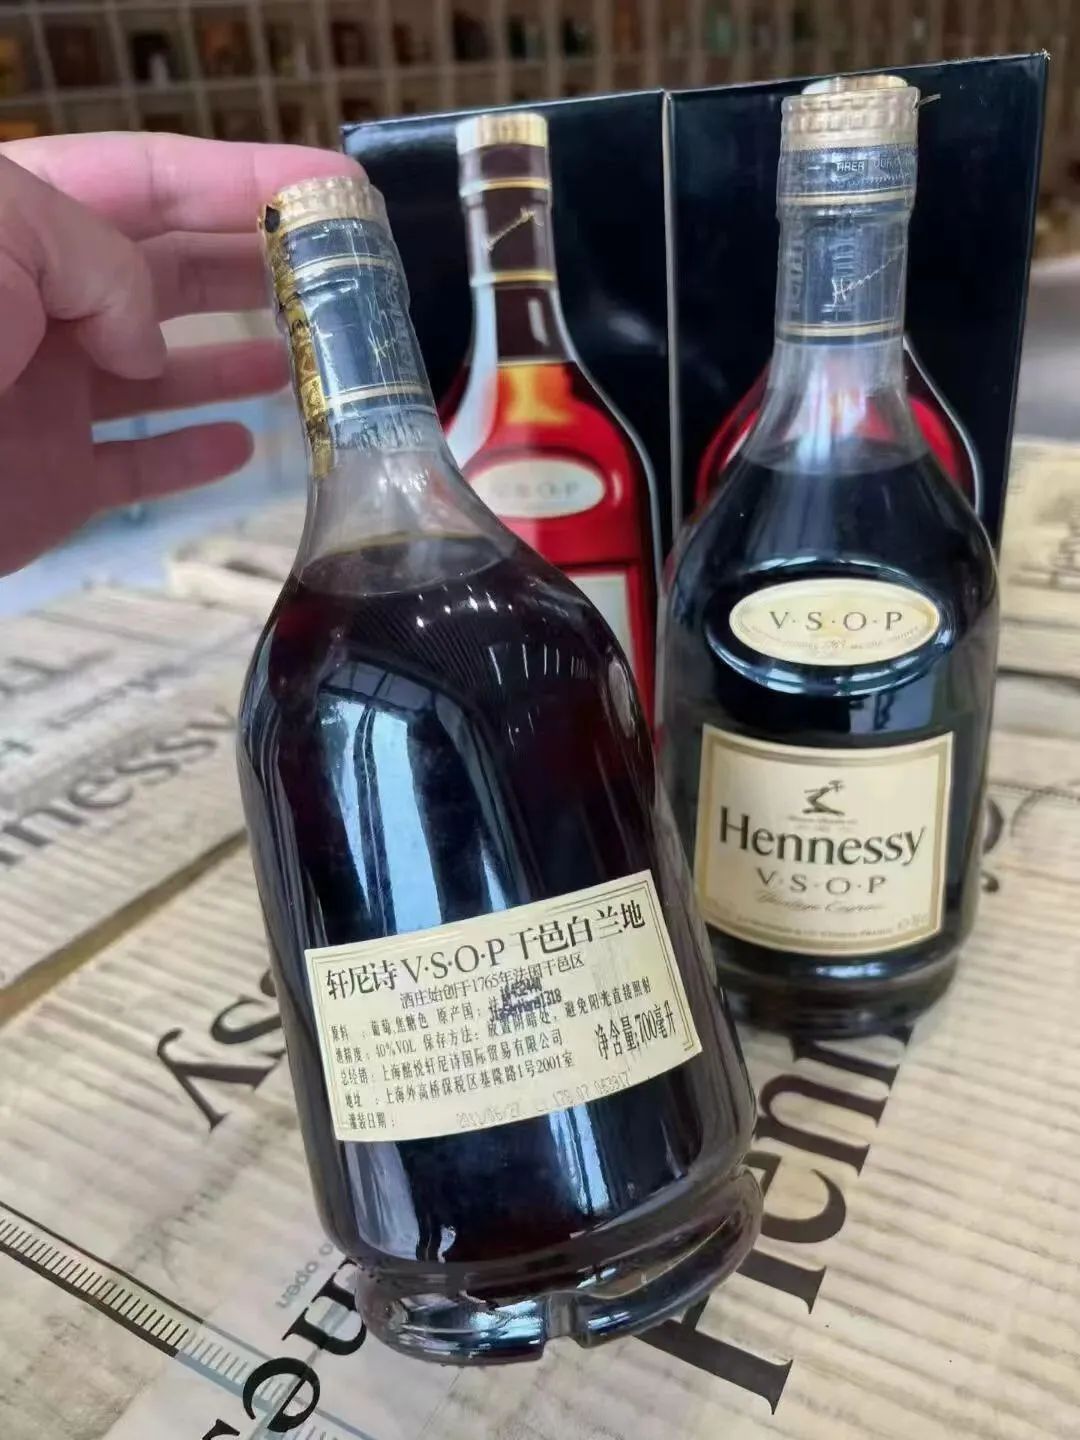
如實寫渠道,另核對品牌素材與售後
轉售真品、宣稱香港授權代理渠道、使用品牌照片與文案,是不同問題。不要把「平行輸入」寫成一切活動必然合法,也不要把收到一瓶真酒理解為已取得代理身分或品牌素材的使用權。知識產權署的版權說明把照片等作品的表達納入保護,宣傳宜使用有使用權的圖片及可支持的描述。
香港不良營商手法規管涉及虛假或誤導的商品及交易資訊。報價只寫已核實的版本和供應鏈;退換條件、真偽疑問處理、酒液品質承諾及代理是否接納轉售舊瓶,逐項確認。不能把電器維修保固的概念直接套成「行貨老酒一律有原廠保固」,也不能預設其他渠道完全沒有任何售後。
品相和配件逐瓶列,不套固定扣價表
缺原盒、缺瓶塞或證書、酒標磨損、封口破損、低液位及滲漏各自記錄;原本是否附某項配件也先核對。液位詞彙要配合瓶型,不能把紅酒肩位的說法當成所有威士忌或瓷瓶的統一標準。已開封、疑似補封或酒液狀態異常,先披露並確認是否能安排覆核。
這些缺項可能影響資料可信度、成套程度及買家需求,但沒有一個適用所有品牌的扣價百分比。比較價格之前,把完整版本、瓶況與成交條件對齊;可沿同款同年份仍有價差的核對方法補資料,而不是把「行貨」直接等同最高收購價。
驗收條件要寫出待核對的項目,已有瑕疵仍需如實列明。「以實物為準」不能代替清楚描述版本、缺件或已知異常;照片初看也不等於已完成鑑真、酒液檢查或確認成交。
可照填的同單詢價資料
以下只示範資料欄位,不是客戶實例、收購行情、已成立合約或可直接開出的稅務發票。金額待個案核對;只有資料支持時才填入相應渠道身分。初次傳送可遮住無關私人資料,保留能對應酒款、日期與數量的部分。
酒款、容量、交付地點、費用承擔或文件條件有變,保留版本編號和修改日期,讓對方確認哪份清單有效。需要跨境處理時,可參考名酒運送及交付資料清單,但稅率和許可要求仍以相應地區的官方現行資料為準。
同單方便核對,不替代逐項確認。可先比較資料完整、版本及交易條件對得上的項目;來源、瓶況或輸入文件仍待查的酒分項保留,不合成一個沒有條件的總價。
免稅、旅遊零售與行貨報價常見問題
不代表。可以逐項列在同一張清單,但先核對完整酒款、容量、酒精度、版本、盒配件、瓶況及來源,再確認每行的單價、數量與交付條件。不同規格不能只因品牌相同就合併成一個報價。
收據可提供購入日期、渠道及酒款線索,但不等於香港輸入、完稅或相關許可證的完整證明。旅客自用免稅優惠與商業用途分開處理;商行要按實際輸入路徑核對相應文件。
不能一概而論。先對照完整品名、容量、酒精度、版本標示及原廠產品資料;旅遊零售限定可能是不同產品,而 1L 容量本身也不能證明免稅購入或限定版身分。
不能只憑中文標貼判定。中文標籤可能面向不同市場,須核對進口商、供應鏈及可對應該批酒的資料。代理身分、退換安排和售後處理各自確認,未核實的部分直接寫待確認。
不宜套固定折扣。把缺盒、配件不齊、低液位、封口異常及來源文件缺失分開列,先確認能否覆核與收購。其他版本的零售價、外地價格或單一完整瓶報價不能當作每瓶的統一基準。
不應套用台灣的營業稅格式。香港沒有銷售稅或 VAT,但酒類是否屬應課稅品、商業進出口及其他營商義務仍要另查。跨境交付也須按目的地制度確認,不能把香港本地報價直接當成海外稅務文件。
不同活動的要求不同。應課稅品進出口、儲存及移走的牌照或許可證,一般報關、食品進口或分銷登記、現場飲用酒牌及商業售酒年齡限制要分開核對。零稅率酒也不等於所有程序均獲豁免。
官方資料入口與適用範圍
本文核對日期為 2026 年 10 月 13 日,重點是香港交易資料整理與合規流程。實際稅額、所需牌照/文件及跨境責任,按酒類、貨物路徑、交易主體與主管機關的現行要求確認。下列入口可用來查最新條件:
先按酒款分項,再核對報價條件
把正背標、容量、封口、液位、盒配件及已知購入渠道傳給鴻鑫商行,並寫清酒的所在地與預計交付安排。
可否收購、報價與交收安排待資料及實物核對;商業輸入及相關文件由責任方確認。